Haberler

YÜKSEKÖĞRETİM KURUMLARINDA DÖNER SERMAYE GELİRLERİ
YÜKSEKÖĞRETİM KURUMLARINDA DÖNER SERMAYE GELİRLERİNDEN YAPILACAK EK ÖDEMENİN DAĞITILMASINDA UYGULANACAK USUL VE ESASLARA İLİŞKİN YÖNETMELİK Resmi Gazete'de yayımlandı. Yönetmelikle, yükseköğretim kurumlarının döner sermaye faaliyetleri çerçevesinde; personelin unvanı, görevi, çalışma şartları ve süresi, eğitim-öğretim ve araştırma faaliyetleri ve mesleki uygulamalar ile ilgili performansı ve özellik arz eden riskli bölümlerde çalışma gibi hizmete katkı unsurları esas alınarak yapılacak ek ödeme oranları ile bu ödemelerin usul ve esaslarını belirliyor.
YÜKSEKÖĞRETİM KURUMLARINDA DÖNER SERMAYE GELİRLERİNDEN YAPILACAK EK ÖDEMENİN DAĞITILMASINDA UYGULANACAK USUL VE ESASLARA İLİŞKİN YÖNETMELİK Resmi Gazete'de yayımlandı. Yönetmelikle, yükseköğretim kurumlarının döner sermaye faaliyetleri çerçevesinde; personelin unvanı, görevi, çalışma şartları ve süresi, eğitim-öğretim ve araştırma faaliyetleri ve mesleki uygulamalar ile ilgili performansı ve özellik arz eden riskli bölümlerde çalışma gibi hizmete katkı unsurları esas alınarak yapılacak ek ödeme oranları ile bu ödemelerin usul ve esaslarını belirliyor.
Birimde çalışanların, birim veya alt birim ortalamasına göre değerlendirilmesine yönetim kurulu karar verir. Döner sermaye gelirlerinden öğretim elemanları ve diğer personele dağıtılacak ek ödemeler, bu Yönetmelikte belirtilen esaslara ve oranlara uygun olarak yetkili kurullara tanınan yetki çerçevesinde birimler veya alt birimler bazında yapılır.İlgili birimlerde çalışan personel dışında diğer birimlerde döner sermaye gelirlerinin elde edilmesine katkısı bulunmayan öğretim elemanları ile aynı şekilde gelirin elde edilmesine katkısı bulunmayan memurlara ve sözleşmeli personele, bu Yönetmelik kapsamında hiçbir şekilde ek ödeme yapılamaz.Yönetim kurullarınca uygun görülmesi halinde öğretim elemanlarına gelir getirici katkılarına göre yapılacak ek ödemelerde; yapılan hizmetlerde verimlilik unsurları da dikkate alınarak gelire doğrudan katkıları ile birim veya alt birim gelirine veya karına katkılarına göre ek ödeme hesaplaması yapılabilir.
SÜRDÜRÜLEBİLİRLİK DENETİM EKİPLERİNİN MUAFİYET SÜRESİ UZATILDI
GÜNCEL FİNANSAL TABLO ÖRNEKLERİ VE KULLANIM REHBERİ YAYIMLANDI
2026 ÜÇÜNCÜ GEÇİCİ VERGİ DÖNEMİNDE UYGULANACAK YENİDEN DEĞERLEME ORANI BELİRLENDİ
YAPI DENETİMİ HİZMET SÖZLEŞMESİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

KONUTLARIN TURİZM AMAÇLI KİRALANMASI FAALİYETLERİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

KAMU GÖZETİMİ, MUHASEBE VE DENETİM STANDARTLARI KURULU KARARLARI
İNŞAAT İŞLERİNDE ASGARİ İŞÇİLİK HESABI HAKKINDA SGK GENEL YAZISI
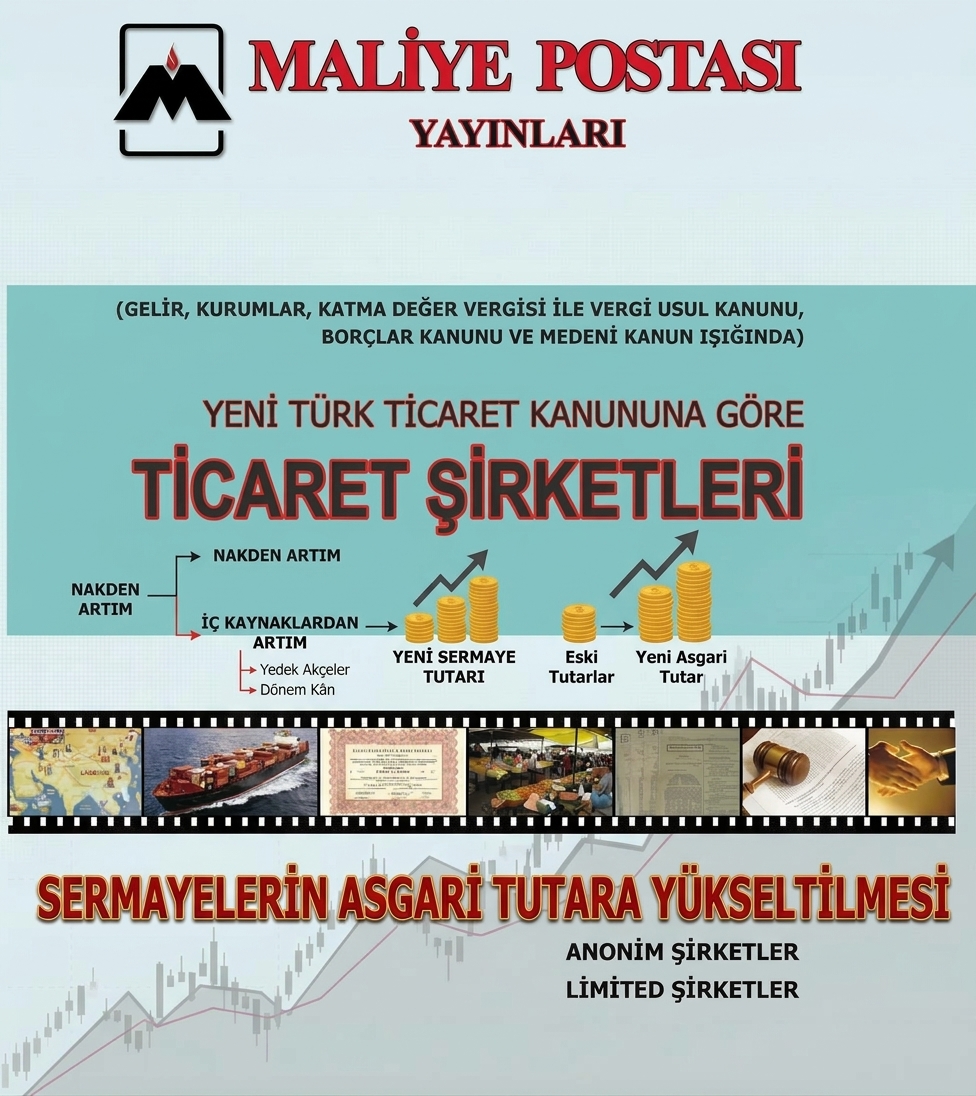
ŞİRKETLERİN SERMAYELERİNİ YENİ ASGARİ TUTARLARA YÜKSELTME SÜRESİ UZATILDI
KAMU İHALELERİNDE YETERLİ SAYILMAK İÇİN VERGİ VE SOSYAL GÜVENLİK PRİM BORÇLARI SINIRI ARTIRILDI
ELEKTRONİK TEBLİGAT SİSTEMİ HAKKINDA VERGİ USUL KANUNU TEBLİĞİ
SERMAYENİN KAYBI, BORCA BATIK OLMA DURUM HESAPLARINDA KUR FARKI ZARARLARI
KİŞİSEL VERİLERİ KORUMA KURULU'NUN KURUMSAL e-POSTA HESAPLARI HAKKINDA KARARI
ÇEVRE YÖNETİMİ HİZMETLERİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

NOTER İŞLEMLERİNDE İSTENEN BELGELER DÜZENLENDİ

