Haberler
KIDEM TAZMİNATI TAVANI DEĞİŞTİ
Hazine ve Maliye Bakanlığı Kamu Mali Yönetim ve Dönüşüm Genel Müdürlüğü tarafından 04.07.2022 tarihinde yayımlanan Mali ve Sosyal Haklara İlişkin Genelge ile açıklanan katsayılara göre 1 Temmuz 2022 tarihinden itibaren çalışanlara ödenecek kıdem tazminatının tavanı yıllık 15.371,40 TL oldu.
Gelir Vergisi Kanunu'nun 25. Maddesi'nin 7. bendine ve Gelir Vergisi Kanunu Genel Tebliğ (Seri No:303)'in dördüncü bölümüne göre en yüksek Devlet memuruna bir hizmet yılı için ödenen azami emekli ikramiyesi tutarını aşan kıdem tazminatı ödemelerinde en yüksek Devlet memuruna ödenen azami emekli ikramiyesi kadarlık kısmı vergiden istisna ediliyor. Vergiden istisna edilen bu tutara "kıdem tazminatının tavanı" deniliyor ve bu tutarı aşan ödemeler ise ücret olarak vergilendiriliyor.
Kıdem tazminatı tavanının altında kalsa dahi işçiye ödenen kıdem tazminatından damga vergisi kesintisi (binde 7,59 oranında) yapılması gerekmektedir.
Gelir Vergisi Kanunu'nun 25. Maddesi'nin 4. bendine göre özel sektör çalışanlarına ödenen ve devletçe verilen tutarı aşmayan çocuk zamları vergiden müstesnadır.
Genelgede açıklanan aylık katsayısına göre vergiden istisna çocuk zammı tutarı 83,40 T.L. ,
6 yaş dahil 0-6 yaş çocuklar için ise 166,80 T.L. (83,40x2) olacak.
SÜRDÜRÜLEBİLİRLİK DENETİM EKİPLERİNİN MUAFİYET SÜRESİ UZATILDI
GÜNCEL FİNANSAL TABLO ÖRNEKLERİ VE KULLANIM REHBERİ YAYIMLANDI
2026 ÜÇÜNCÜ GEÇİCİ VERGİ DÖNEMİNDE UYGULANACAK YENİDEN DEĞERLEME ORANI BELİRLENDİ
YAPI DENETİMİ HİZMET SÖZLEŞMESİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

KONUTLARIN TURİZM AMAÇLI KİRALANMASI FAALİYETLERİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

KAMU GÖZETİMİ, MUHASEBE VE DENETİM STANDARTLARI KURULU KARARLARI
İNŞAAT İŞLERİNDE ASGARİ İŞÇİLİK HESABI HAKKINDA SGK GENEL YAZISI
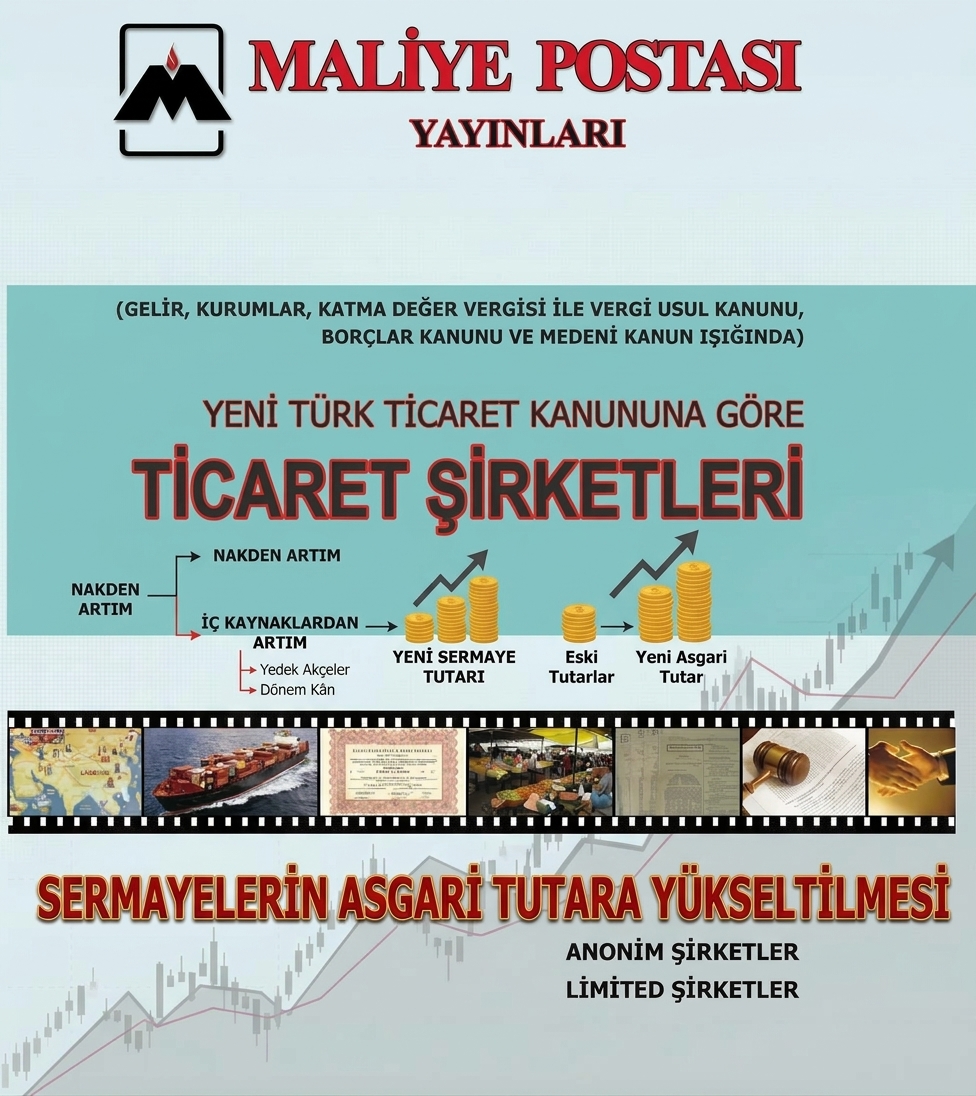
ŞİRKETLERİN SERMAYELERİNİ YENİ ASGARİ TUTARLARA YÜKSELTME SÜRESİ UZATILDI
KAMU İHALELERİNDE YETERLİ SAYILMAK İÇİN VERGİ VE SOSYAL GÜVENLİK PRİM BORÇLARI SINIRI ARTIRILDI
ELEKTRONİK TEBLİGAT SİSTEMİ HAKKINDA VERGİ USUL KANUNU TEBLİĞİ
SERMAYENİN KAYBI, BORCA BATIK OLMA DURUM HESAPLARINDA KUR FARKI ZARARLARI
KİŞİSEL VERİLERİ KORUMA KURULU'NUN KURUMSAL e-POSTA HESAPLARI HAKKINDA KARARI
ÇEVRE YÖNETİMİ HİZMETLERİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

NOTER İŞLEMLERİNDE İSTENEN BELGELER DÜZENLENDİ

