Haberler

GELİR VE KATMA DEĞER VERGİSİ KANUNLARINDA DEĞİŞİKLİK
BİREYSEL EMEKLİLİK TASARRUF VE YATIRIM SİSTEMİ KANUNU İLE BAZI KANUN VE KANUN HÜKMÜNDE KARARNAMELERDE DEĞİŞİKLİK YAPILMASINA DAİR KANUN yayımlandı. Kanunun Geçici 1. Maddesi ile 7/10/2001 tarihinden sonra akdedilmiş bireysel emeklilik ve şahıs sigorta poliçeleri ile ilgili olarak bu maddenin yürürlüğe girdiği tarihten önce emeklilik ve sigorta şirketleri tarafından yapılan ödemeler üzerinden tevkif edilerek ödenen vergilerin ana paraya tekabül eden kısmının iadesine imkan tanındı.
BİREYSEL EMEKLİLİK TASARRUF VE YATIRIM SİSTEMİ KANUNU İLE BAZI KANUN VE KANUN HÜKMÜNDE KARARNAMELERDE DEĞİŞİKLİK YAPILMASINA DAİR KANUN yayımlandı. Kanunun Geçici 1. Maddesi ile 7/10/2001 tarihinden sonra akdedilmiş bireysel emeklilik ve şahıs sigorta poliçeleri ile ilgili olarak bu maddenin yürürlüğe girdiği tarihten önce emeklilik ve sigorta şirketleri tarafından yapılan ödemeler üzerinden tevkif edilerek ödenen vergilerin ana paraya tekabül eden kısmının iadesine imkan tanındı.
Ancak bu maddenin yürürlüğü kanun yayımından 2 ay sonra (29.08.2012) olarak belirlendi, ve iade için maddenin yürürlük tarihinden itibaren bir yıl içinde hak sahiplerince tevkifatın yatırıldığı vergi dairelerine başvurulması ve dava açılmaması veya açılmış davalardan vazgeçilmesi şartına bağlandı. Söz konusu tutar, hak sahiplerine Vergi Usul Kanununun düzeltmeye ilişkin hükümleri uyarınca red ve iade edilecek.
Kanun, vergi indirimi sistemi yerine devlet katkısı getiriyor.
Kanunla Gelir Vergisi Kanununda yapılan değişikliğe göre sigorta ve emeklilik şirketleri tarafından yapılan ödemelerde menkul sermaye iradı, birikim tutarından, yatırıma yönlendirilen tutar indirilerek bulunacak.
Bireysel emeklilik sisteminden emeklilik hakkı kazananlar ile bu sistemden vefat, malûliyet veya tasfiye gibi zorunlu nedenlerle ayrılanlara yapılan ödemelerin % 25'ine ve Türkiye'de kâin ve merkezi Türkiye'de bulunan diğer sigorta şirketlerinden on yıl süreyle prim ödeyenler ile vefat, malûliyet veya tasfiye gibi zorunlu nedenlerle ayrılanlara yapılan ödemelerin % 10'una ilişkin gelir vergisi istisnası ise kaldırıldı.
2026 ÜÇÜNCÜ GEÇİCİ VERGİ DÖNEMİNDE UYGULANACAK YENİDEN DEĞERLEME ORANI BELİRLENDİ
YAPI DENETİMİ HİZMET SÖZLEŞMESİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

KONUTLARIN TURİZM AMAÇLI KİRALANMASI FAALİYETLERİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

KAMU GÖZETİMİ, MUHASEBE VE DENETİM STANDARTLARI KURULU KARARLARI
İNŞAAT İŞLERİNDE ASGARİ İŞÇİLİK HESABI HAKKINDA SGK GENEL YAZISI
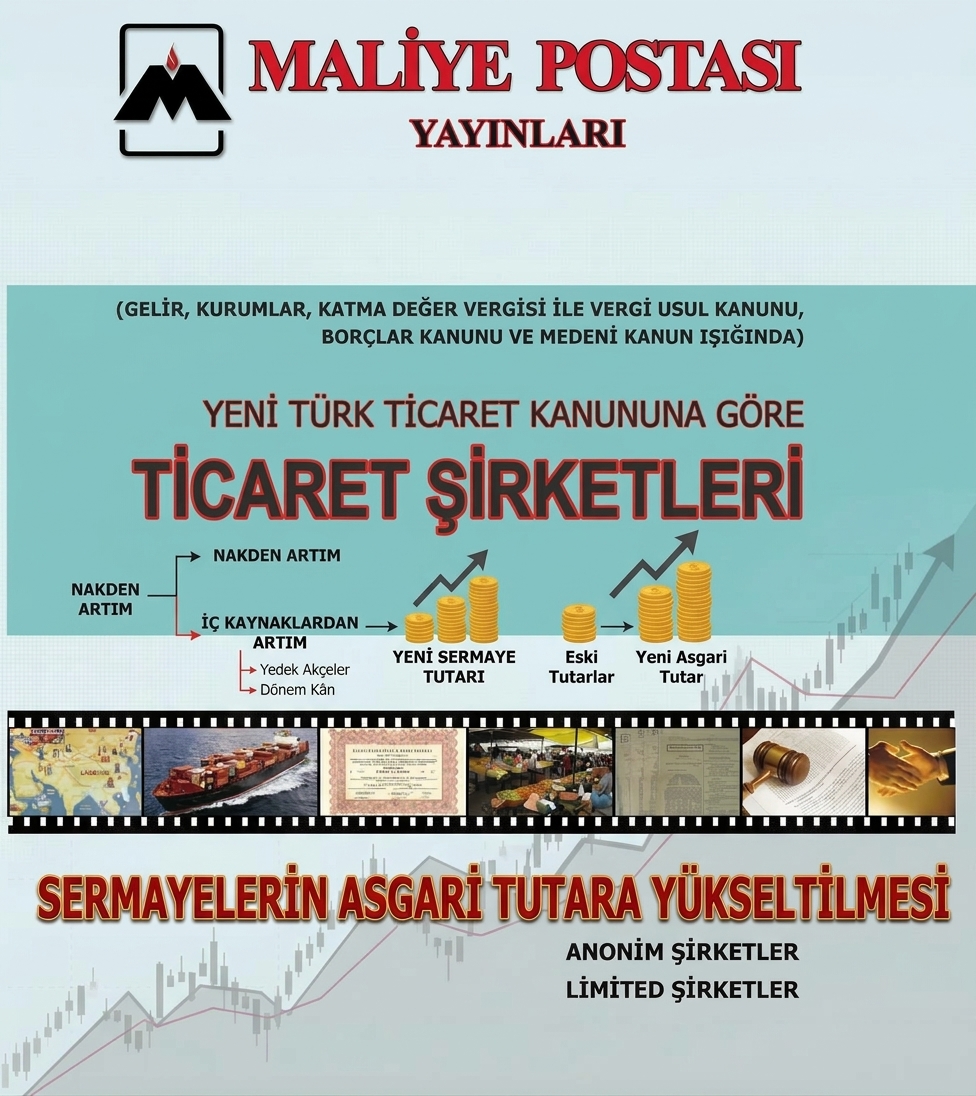
ŞİRKETLERİN SERMAYELERİNİ YENİ ASGARİ TUTARLARA YÜKSELTME SÜRESİ UZATILDI
KAMU İHALELERİNDE YETERLİ SAYILMAK İÇİN VERGİ VE SOSYAL GÜVENLİK PRİM BORÇLARI SINIRI ARTIRILDI
ELEKTRONİK TEBLİGAT SİSTEMİ HAKKINDA VERGİ USUL KANUNU TEBLİĞİ
SERMAYENİN KAYBI, BORCA BATIK OLMA DURUM HESAPLARINDA KUR FARKI ZARARLARI
KİŞİSEL VERİLERİ KORUMA KURULU'NUN KURUMSAL e-POSTA HESAPLARI HAKKINDA KARARI
ÇEVRE YÖNETİMİ HİZMETLERİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

NOTER İŞLEMLERİNDE İSTENEN BELGELER DÜZENLENDİ

TAŞINMAZ SATIŞINDA GÜVENLİ ÖDEME SİSTEMİ KULLANMA ZORUNLULUĞU ERTELENDİ
BENZİN VE LPG'DEN ALINAN ÖTV'DE EŞEL MOBİL SİSTEMİ SONA ERDİ