Haberler
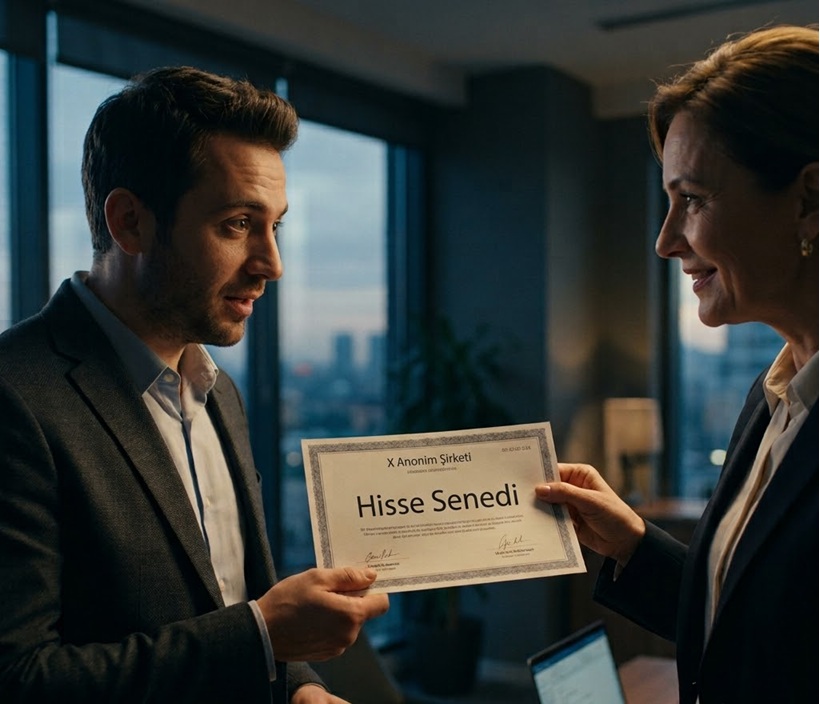
ÇALIŞANLARA PAY SENEDİ VERİLMEK SURETİYLE SAĞLANAN MENFAATLERDE ÜCRET İSTİSNASI
Sanayi ve Teknoloji Bakanlığınca belirlenen kriterlere göre teknogirişim şirketi niteliğini haiz işverenlerce çalışanlarına verilen hisse senetlerinde gelir vergisi istisnası uygulanmasına dair açıklamaların yapıldığı Gelir Vergisi Genel Tebliği (Seri No: 326)’nde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 335) yayımlandı.
Gelir Vergisi Genel Tebliği (Seri No: 326)’nde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 335)'i okumak için tıklayın.
Pay senedi verilmek suretiyle sağlanan menfaatlerde istisna tutarının hesabında, pay senedi verilen hizmet erbabının o yıldaki brüt ücret tutarının iki katı esas alınacak. Ancak, pay senedinin verildiği tarihte hizmet erbabının bir yıllık brüt ücret tutarının tam olarak tespit edilememesi halinde, pay senetlerinin verildiği tarihteki bir aylık brüt ücret tutarının 12 ile çarpılması sonucu bulunan tutar kendisine pay senedi verilen hizmet erbabının bir yıllık brüt ücreti olarak dikkate alınabilecek. Söz konusu istisna, bu şekilde hesaplanan brüt ücretin iki katını aşmayan tutarla sınırlı olacak.
Gelir Vergisi Kanununun 17. maddesine göre Sanayi ve Teknoloji Bakanlığınca belirlenen kriterlere göre teknogirişim şirketi niteliğini haiz işverenlerce hizmet erbabına bedelsiz veya indirimli olarak verilen ve ücret niteliğinde kabul edilen pay senetlerinin, verildiği tarihteki rayiç değerinin o yıldaki bir yıllık brüt ücret tutarının iki katını aşmayan kısmı gelir vergisinden istisna.
Hizmet erbabı tarafından bu şekilde iktisap edilen pay senetlerinin; iktisap tarihinden itibaren iki tam yıl içerisinde elden çıkarılması halinde istisna edilen verginin tamamı, üç ila dört yıl içerisinde elden çıkarılması halinde istisna edilen verginin %75'i, beş ila altı yıl içerisinde elden çıkarılması halinde istisna edilen verginin %25'i, vergi ziyaı cezası uygulanmaksızın gecikme faizi ile birlikte işverenden tahsil edilecek.
Bu şekilde istisna nedeniyle zamanında alınmayan vergilere ilişkin zamanaşımı süresi, hizmet erbabına bedelsiz veya indirimli olarak verilen pay senetlerinin hizmet erbabı tarafından elden çıkarıldığı tarihi takip eden takvim yılı başından itibaren başlayacak.
2026 ÜÇÜNCÜ GEÇİCİ VERGİ DÖNEMİNDE UYGULANACAK YENİDEN DEĞERLEME ORANI BELİRLENDİ
YAPI DENETİMİ HİZMET SÖZLEŞMESİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

KONUTLARIN TURİZM AMAÇLI KİRALANMASI FAALİYETLERİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

KAMU GÖZETİMİ, MUHASEBE VE DENETİM STANDARTLARI KURULU KARARLARI
İNŞAAT İŞLERİNDE ASGARİ İŞÇİLİK HESABI HAKKINDA SGK GENEL YAZISI
ŞİRKETLERİN SERMAYELERİNİ YENİ ASGARİ TUTARLARA YÜKSELTME SÜRESİ UZATILDI
KAMU İHALELERİNDE YETERLİ SAYILMAK İÇİN VERGİ VE SOSYAL GÜVENLİK PRİM BORÇLARI SINIRI ARTIRILDI
ELEKTRONİK TEBLİGAT SİSTEMİ HAKKINDA VERGİ USUL KANUNU TEBLİĞİ
SERMAYENİN KAYBI, BORCA BATIK OLMA DURUM HESAPLARINDA KUR FARKI ZARARLARI
KİŞİSEL VERİLERİ KORUMA KURULU'NUN KURUMSAL e-POSTA HESAPLARI HAKKINDA KARARI
ÇEVRE YÖNETİMİ HİZMETLERİ HAKKINDA YÖNETMELİKTE DEĞİŞİKLİK

NOTER İŞLEMLERİNDE İSTENEN BELGELER DÜZENLENDİ

TAŞINMAZ SATIŞINDA GÜVENLİ ÖDEME SİSTEMİ KULLANMA ZORUNLULUĞU ERTELENDİ
BENZİN VE LPG'DEN ALINAN ÖTV'DE EŞEL MOBİL SİSTEMİ SONA ERDİ