Maliye Postası Dergisi
YURTDIŞINDA ŞUBE AÇILIŞI HAKKINDA
T.C. GELİR İDARESİ BAŞKANLIĞI
ANKARA VERGİ DAİRESİ BAŞKANLIĞI
(Mükellef Hizmetleri Usul Grup Müdürlüğü)
Sayı: 27575268-105[159-2016-401]-230398
Tarih: 13.06.2018
İlgide kayıtlı özelge talep formunuzda; Türkiye'de inşaat alanında faaliyette bulunan şirketinizin 28/4/2015 tarihinde Almanya'da aynı konuda faaliyet göstermek üzere şube açılışı gerçekleştirdiği, ancak şubenin açılışı ile ilgili olarak Türkiye'de vergi daireleri dahil hiçbir kuruma bilgi verilmediği belirtilerek, söz konusu şubenin açılışını bildirmek ve bu şubeden elde ettiğiniz kazancı Türkiye'de beyan etmek zorunda olup olmadığınız hususlarında tarafınıza bilgi verilmesi talep edilmektedir.
I- KURUMLAR VERGİSİ KANUNU UYGULAMASI
5520 sayılı Kurumlar Vergisi Kanununun 1 inci maddesinde kurumlar vergisine tabi kurumlar sayılmış olup, aynı Kanunun 3 üncü maddesinin ikinci fıkrasında, "Kanunun 1 inci maddesinde sayılı kurumlardan kanunî veya iş merkezi Türkiye'de bulunanlar, gerek Türkiye içinde gerekse Türkiye dışında elde ettikleri kazançların tamamı üzerinden vergilendirilirler." hükmüne yer verilmiştir.
Ayrıca, aynı Kanunun 6 ncı maddesinin birinci fıkrasında, kurumlar vergisinin, mükelleflerin bir hesap dönemi içinde elde ettikleri safi kurum kazancı üzerinden hesaplanacağı; ikinci fıkrasında da safi kurum kazancının tespitinde, Gelir Vergisi Kanununun ticari kazanç hakkındaki hükümlerinin uygulanacağı hükme bağlanmıştır.
Bu hükümler çerçevesinde, tam mükellefiyete tabi şirketiniz tarafından bir hesap dönemi içinde gerek yurt içinde gerekse yurt dışında elde edilen kazançlarınızın tamamının ilgili dönem kurum kazancına dahil edilerek beyan edilmesi gerekmektedir.
II- VERGİ USUL KANUNU UYGULAMASI
213 sayılı Vergi Usul Kanununun;
- 156 ncı maddesinde, "Ticari, sınai, zirai ve mesleki faaliyette iş yeri; mağaza, yazıhane, idarehane, muayenehane, imalathane şube, depo, otel, kahvehane, eğlence ve spor yerleri, tarla, bağ, bahçe, çiftlik, hayvancılık tesisleri, dalyan ve voli mahalleri, madenler, taş ocakları, inşaat şantiyeleri, vapur büfeleri gibi ticari, sınai, zirai veya mesleki bir faaliyetin icrasına tahsis edilen veya bu faaliyetlerde kullanılan yerdir.",
- 159 uncu maddesinde, "Aynı teşebbüs veya işletmeye dahil bulunan iş yerlerinin sayısında vukua gelen artış veya azalışları mükellefler vergi dairesine bildirmeye mecburdurlar."
- 168 inci maddesinin birinci fıkrasının (1) numaralı bendinde, "… Şirketlerin işe başlama bildirimleri dışında yapılacak bildirimler ile işi bırakma ve değişiklik bildirimleri, bildirilecek olayın vukuu tarihinden itibaren bir ay içerisinde mükellef tarafından vergi dairesine yapılır."
hükümleri yer almaktadır.
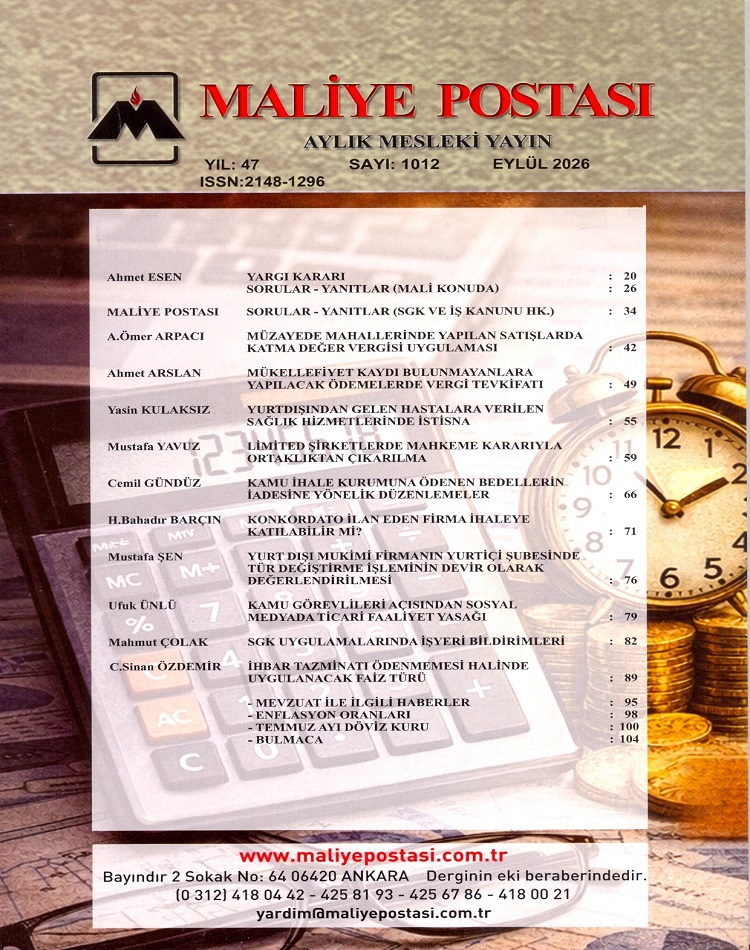
EYLÜL 2026 MALİYE POSTASI İÇİNDEKİLER

BELİRLİ SÜRELİ İŞ SÖZLEŞMESİNİN İŞVERENCE SÜRENİN BİTİMİNDEN ÖNCE FESHİ
TAPU KAYDININ MAHKEME KARARIYLA İPTALİ NEDENİYLE UĞRANILAN ZARARIN TAZMİNİ
MÜZAYEDE MAHALLERİNDE YAPILAN SATIŞLARDA KATMA DEĞER VERGİSİ UYGULAMASI
GELİR VERGİSİ MÜKELLEFİYET KAYDI BULUNMAYANLARA YAPILACAK ÖDEMELERDE VERGİ TEVKİFATI
YURTDIŞINDAN GELEN HASTALARA VERİLEN SAĞLIK HİZMETLERİNDE GELİR VERGİSİ İSTİSNASI
LİMİTED ŞİRKETLERDE MAHKEME KARARIYLA ORTAKLIKTAN ÇIKARILMA
KAMU İHALE KURUMUNA ÖDENEN BEDELLERİN İADESİNE YÖNELİK DÜZENLEMELER
KONKORDATO İLAN EDEN FİRMA İHALEYE KATILABİLİR Mİ? SÖZLEŞMEYE DEVAM EDEBİLİR Mİ?
YURT DIŞI MUKİMİ FİRMANIN YURTİÇİ ŞUBESİNDE TÜR DEĞİŞTİRME İŞLEMİNİN DEVİR OLARAK DEĞERLENDİRİLMESİ
KAMU GÖREVLİLERİ AÇISINDAN SOSYAL MEDYADA TİCARİ FAALİYET YASAĞI
SGK UYGULAMALARINDA İŞYERİ BİLDİRİMLERİ
İHBAR TAZMİNATI ÖDENMEMESİ HALİNDE UYGULANACAK FAİZ TÜRÜ
AĞUSTOS 2026 MALİYE POSTASI İÇİNDEKİLER
