
Maliye Postası Dergisi
VERGİ İDARESİNİN SON ÖZELGESİ IŞIĞINDA SERBEST MESLEK KAZANÇLARINDA YENİLEME FONU UYGULAMASI
213 sayılı Vergi Usul Kanunu’nun (VUK’un) 328 ve 329’uncu maddelerinde bir vergi erteleme yöntemi olarak “yenileme fonu” uygulamasına yer verilmiştir. Yenileme fonu müessesesi işletme içi yatırımları teşvike yönelik bir uygulamadır. Vergi idaresi yenileme fonuna ilişkin detayları özelgeler aracılığıyla belirleme yoluna gitmektedir. Dolayısıyla yenileme fonu uygulamasına ilişkin özelgelerde zaman içerisinde görüş değişiklikleri yaşanabilmektedir. Bu görüş değişikliklerinden bir tanesi de serbest meslek erbabının yenileme fonu ayırıp ayıramayacağı hususunda olmuştur. Vergi idaresi konu hakkında vermiş olduğu 14.01.2015 tarihli son özelgesi ile görüş değişikliğine gitmiştir.
Bu çalışmada serbest meslek erbabının yenileme fonu müessesesinden yararlanıp yararlanamayacağı hususu vergi idaresinin konu hakkındaki son özelgesi ışığında ele alınmaya çalışılmıştır.
YENİLEME FONU UYGULAMASINA İLİŞKİN YASAL DÜZENLEMELERİN DEĞERLENDİRİLMESİ
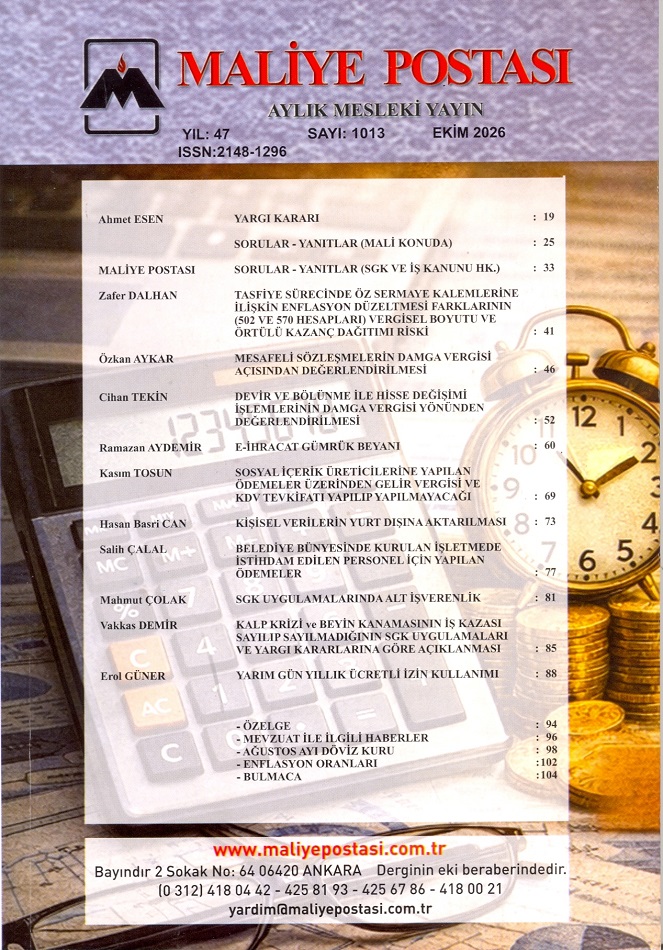
EKİM 2026 MALİYE POSTASI İÇİNDEKİLER

MEMURLARLA İLGİLİ SOSYAL GÜVENLİK KURUMUNUN TESİS EDECEĞİ İŞLEMLERDE GÖREVLİ MAHKEME
BAĞIMSIZ BÖLÜMÜ KULLANMAYAN PAYDAŞIN PAYININ TAPUSUNUN İPTALİ VE TESCİLİ
TASFİYE SÜRECİNDE ÖZ SERMAYE KALEMLERİNE İLİŞKİN ENFLASYON DÜZELTMESİ FARKLARININ (502 VE 570 HESAPLARI) VERGİSEL BOYUTU
MESAFELİ SÖZLEŞMELERİN DAMGA VERGİSİ AÇISINDAN DEĞERLENDİRİLMESİ
DEVİR VE BÖLÜNME İLE HİSSE DEĞİŞİMİ İŞLEMLERİNİN DAMGA VERGİSİ YÖNÜNDEN DEĞERLENDİRİLMESİ
E-İHRACAT GÜMRÜK BEYANI
SOSYAL İÇERİK ÜRETİCİLERİNE YAPILAN ÖDEMELER ÜZERİNDEN GELİR VERGİSİ VE KDV TEVKİFATI YAPILIP YAPILMAYACAĞI
KİŞİSEL VERİLERİN YURT DIŞINA AKTARILMASI
BELEDİYE BÜNYESİNDE KURULAN İŞLETMEDE İSTİHDAM EDİLEN PERSONEL İÇİN YAPILAN ÖDEMELER
SGK UYGULAMALARINDA ALT İŞVERENLİK
KALP KRİZİ ve BEYİN KANAMASININ İŞ KAZASI SAYILIP SAYILMADIĞI
YARIM GÜN YILLIK ÜCRETLİ İZİN KULLANIMI
DEFTER-BEYAN SİSTEMİNE TABİ MÜKELLEFİN ÖLÜMÜ

