
Maliye Postası Dergisi
TÜRKİYE’DEKİ İSTİSNA VE MUAFİYET UYGULAMALARINA FARKLI BİR BAKIŞ
Süleyman ÖZASLAN
Vergi Muafiyeti, Vergi mükellefi olması gereken bir kişi veya kurumun belli nedenlere bağlı olarak, özel hükümlerle vergi kapsamına çıkarılmasıdır.
5520 sayılı KVK’nın 4. maddesinde belirtildiği üzere, bir kısmı hiçbir koşul aranmaksızın, bir kısmı da bazı kayıt ve şartlarla kurumlar vergisinden muaf tutulmuştur. Kanunda ön görülen muaflıklar şunlardır.
Devamını Okumak İçin Tıklayın: http://www.maliyepostasi.com/mp/articles.php?category_id=33705#33705
02 Kasım 2015, Pazartesi
İçerik 3052 kez listelendi
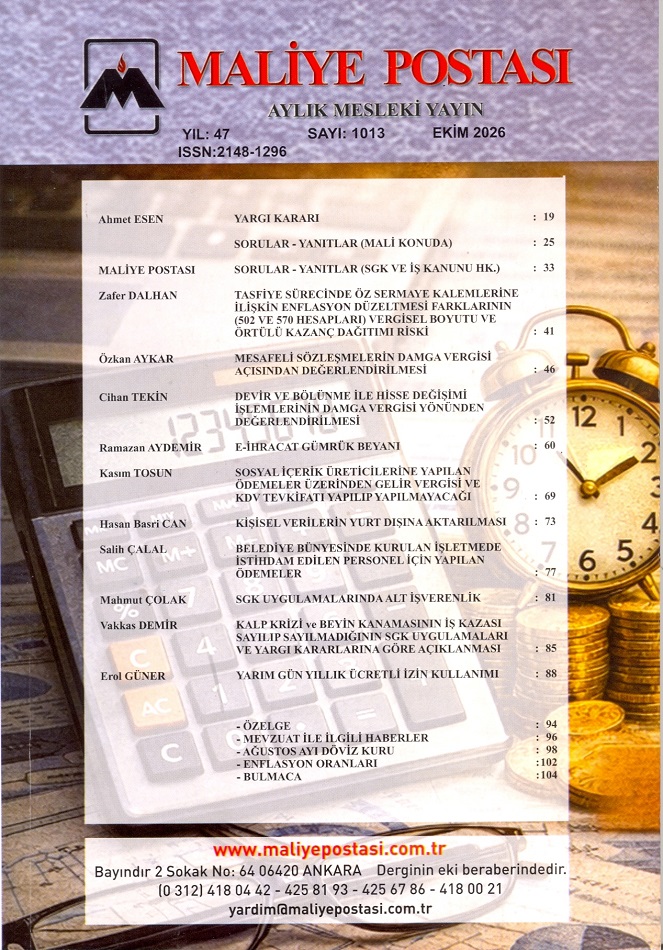
EKİM 2026 MALİYE POSTASI İÇİNDEKİLER

MEMURLARLA İLGİLİ SOSYAL GÜVENLİK KURUMUNUN TESİS EDECEĞİ İŞLEMLERDE GÖREVLİ MAHKEME
BAĞIMSIZ BÖLÜMÜ KULLANMAYAN PAYDAŞIN PAYININ TAPUSUNUN İPTALİ VE TESCİLİ
TASFİYE SÜRECİNDE ÖZ SERMAYE KALEMLERİNE İLİŞKİN ENFLASYON DÜZELTMESİ FARKLARININ (502 VE 570 HESAPLARI) VERGİSEL BOYUTU
MESAFELİ SÖZLEŞMELERİN DAMGA VERGİSİ AÇISINDAN DEĞERLENDİRİLMESİ
DEVİR VE BÖLÜNME İLE HİSSE DEĞİŞİMİ İŞLEMLERİNİN DAMGA VERGİSİ YÖNÜNDEN DEĞERLENDİRİLMESİ
E-İHRACAT GÜMRÜK BEYANI
SOSYAL İÇERİK ÜRETİCİLERİNE YAPILAN ÖDEMELER ÜZERİNDEN GELİR VERGİSİ VE KDV TEVKİFATI YAPILIP YAPILMAYACAĞI
KİŞİSEL VERİLERİN YURT DIŞINA AKTARILMASI
BELEDİYE BÜNYESİNDE KURULAN İŞLETMEDE İSTİHDAM EDİLEN PERSONEL İÇİN YAPILAN ÖDEMELER
SGK UYGULAMALARINDA ALT İŞVERENLİK
KALP KRİZİ ve BEYİN KANAMASININ İŞ KAZASI SAYILIP SAYILMADIĞI
YARIM GÜN YILLIK ÜCRETLİ İZİN KULLANIMI
DEFTER-BEYAN SİSTEMİNE TABİ MÜKELLEFİN ÖLÜMÜ

