
Maliye Postası Dergisi
SERMAYE ŞİRKETLERİNDE SERMAYE AZALTIMI VE VERGİSEL SONUÇLARI
Bir ticaret işinin kurulması ve yürütülmesi için gereken anapara ve paraya çevrilebilir malların tamamı, anamal, başmal, kapital, meta, resülmal olarak tanımlanansermaye, ortakların şirketin faaliyeti için ihdas ettikleri ayni veya nakdi kıymetlerdir.
Şirketler faaliyetlerine her zaman başlangıç sermayesi ile devam etmezler. Zaman zaman muhtelif nedenlerle bu sermayenin azaltılması veya artırılması gündeme gelebilmektedir. Sermayenin azaltılması genellikle sermayenin azaltılan tutar kadar kısmının ortaklara geri verilmesi demektedir.
Yazımızda sermaye şirketlerinin sermayelerini azaltmalarının vergisel sonuçları incelenmektedir.
Şirketlerde sermaye azaltımının nedenleri
Atıl sermayenin ortaklara geri ödenmesi nedeniyle sermaye azaltımı
Şirket ortakları tarafından şirketin kuruluş aşamasında veya ilerleyen dönemlerde konulmuş olan sermaye, şirketin faaliyetlerinin devam ettirilebilmesi için ihtiyaç duyulan sermaye miktarından daha fazla olabilmektedir. Şirketin faaliyet konularını daraltması veya verimliliği artırmak amacıyla fiilen sadece belirli konularda faaliyet göstermeye karar vermesi halinde de şirket, sermayesini azaltma yoluna gidebilmektedir.Sermayenin kullanılmayan ve atıl nitelikteki kısmı, şirketin alacağı kararlar doğrultusunda ortaklara iade edilebilmektedir.
Geçmiş yıllar zararlarının sermayeye mahsubu yoluyla sermaye azaltımı
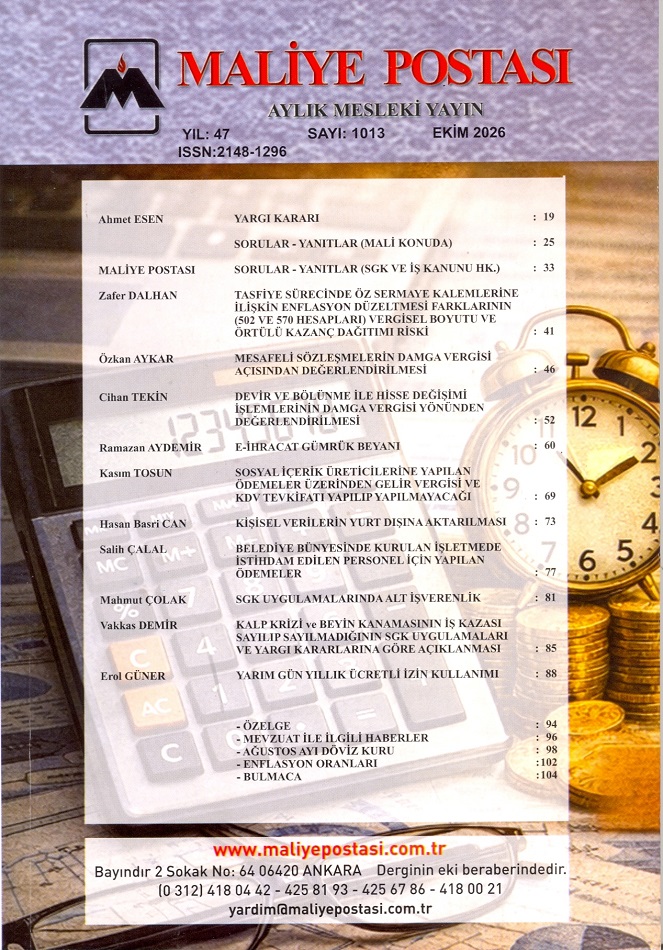
EKİM 2026 MALİYE POSTASI İÇİNDEKİLER

MEMURLARLA İLGİLİ SOSYAL GÜVENLİK KURUMUNUN TESİS EDECEĞİ İŞLEMLERDE GÖREVLİ MAHKEME
BAĞIMSIZ BÖLÜMÜ KULLANMAYAN PAYDAŞIN PAYININ TAPUSUNUN İPTALİ VE TESCİLİ
TASFİYE SÜRECİNDE ÖZ SERMAYE KALEMLERİNE İLİŞKİN ENFLASYON DÜZELTMESİ FARKLARININ (502 VE 570 HESAPLARI) VERGİSEL BOYUTU
MESAFELİ SÖZLEŞMELERİN DAMGA VERGİSİ AÇISINDAN DEĞERLENDİRİLMESİ
DEVİR VE BÖLÜNME İLE HİSSE DEĞİŞİMİ İŞLEMLERİNİN DAMGA VERGİSİ YÖNÜNDEN DEĞERLENDİRİLMESİ
E-İHRACAT GÜMRÜK BEYANI
SOSYAL İÇERİK ÜRETİCİLERİNE YAPILAN ÖDEMELER ÜZERİNDEN GELİR VERGİSİ VE KDV TEVKİFATI YAPILIP YAPILMAYACAĞI
KİŞİSEL VERİLERİN YURT DIŞINA AKTARILMASI
BELEDİYE BÜNYESİNDE KURULAN İŞLETMEDE İSTİHDAM EDİLEN PERSONEL İÇİN YAPILAN ÖDEMELER
SGK UYGULAMALARINDA ALT İŞVERENLİK
KALP KRİZİ ve BEYİN KANAMASININ İŞ KAZASI SAYILIP SAYILMADIĞI
YARIM GÜN YILLIK ÜCRETLİ İZİN KULLANIMI
DEFTER-BEYAN SİSTEMİNE TABİ MÜKELLEFİN ÖLÜMÜ

