
Maliye Postası Dergisi
ÖZELGE VE YARGI KARARLARI IŞIĞINDA GAYRİMENKUL ALIM-SATIM, DEVİR, TRAMPA KONULARINDA ÖZELLİKLİ HUSUSLAR
Günümüzde gerek mükellef olan/olmayan gerçek kişiler, gerekse tüzel kişiler tarafından aktiflerine kayıtlı olan/olmayan gayrimenkullerin satış, devir, kiralama, trampa gibi değerlendirme işlemleri sıkça gerçekleştirilmekte olup, bu işlemlere ilişkin Gelir İdaresi Başkanlığı, Vergi Dairesi Başkanlıkları ve Defterdarlıklar tarafından verilen görüşler ile Danıştay ve Yargıtay tarafından verilen kararlar ışığında aşağıda ana başlıklar halinde özellikli hususlar açıklanmaya çalışılacaktır.
ÖZELLİKLİ HUSUSLAR:
- İnşaat devam ederken yapılan satışlarda vergiyi doğuran olay
İnşaatın devamı esnasında satışı yapılan daire ve işyerleri karşılığında müşterilerden alınan paralar avans niteliğinde olup, inşaat devam etmekte iken veya arsa payı üzerinden satışı yapılan daire ve işyerlerine ilişkin satış bedelinin tamamının, inşaatın tamamlanıp anahtar teslimi yapılan yılın satış hasılatı olarak kayıtlarda gösterilmesi gerekmektedir.Dolayısıyla, avans niteliğinde alınan bedeller için fatura düzenlenmesi ve kdv uygulanması söz konusu değildir.
Benzer konuda Danıştayın görüşü ise; “Yapı kullanma izin tarihinden önce satışı yapılan bağımsız bölüm teslimleri inşaatın tamamlanmasının ardından gerçekleşir. İnşaatın fiziken tamamlandığı en erken tarih yapı kullanma izninin verildiği tarih olduğundan, izinden önce yapılan satışların teslim tarihinin yapı kullanma izninin verildiği tarih olarak; izin sonrası yapılan satışların teslim tarihinin ise tapuda ki satış tarihi esas alınarak belirlenmesi gerektiği” yönündedir.
- Devam eden inşaatlarda tapu senedi ile yapılan arsa paylı daire satışları için faturanın düzenleneceği tarih
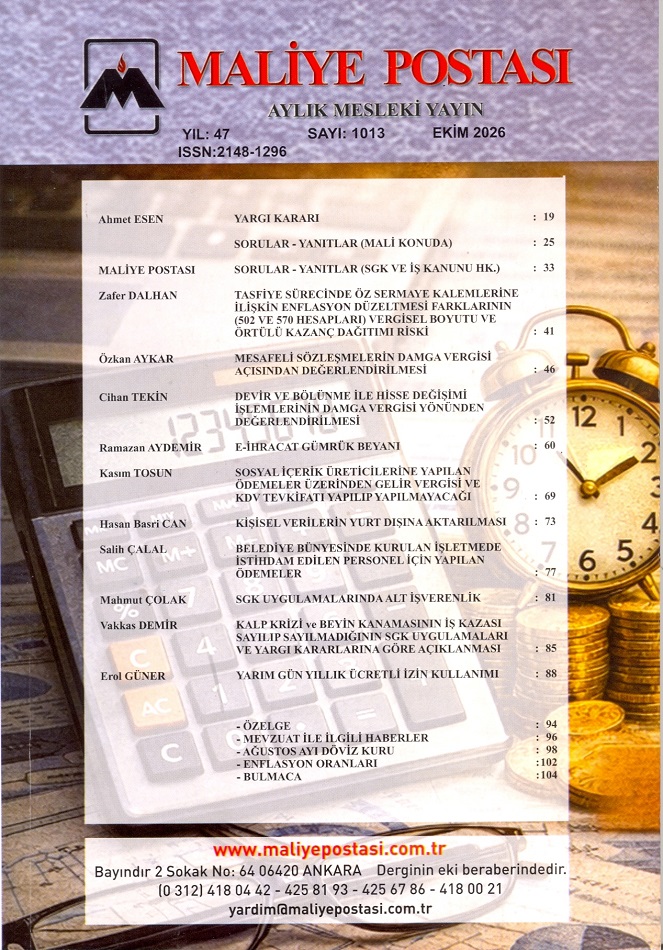
EKİM 2026 MALİYE POSTASI İÇİNDEKİLER

MEMURLARLA İLGİLİ SOSYAL GÜVENLİK KURUMUNUN TESİS EDECEĞİ İŞLEMLERDE GÖREVLİ MAHKEME
BAĞIMSIZ BÖLÜMÜ KULLANMAYAN PAYDAŞIN PAYININ TAPUSUNUN İPTALİ VE TESCİLİ
TASFİYE SÜRECİNDE ÖZ SERMAYE KALEMLERİNE İLİŞKİN ENFLASYON DÜZELTMESİ FARKLARININ (502 VE 570 HESAPLARI) VERGİSEL BOYUTU
MESAFELİ SÖZLEŞMELERİN DAMGA VERGİSİ AÇISINDAN DEĞERLENDİRİLMESİ
DEVİR VE BÖLÜNME İLE HİSSE DEĞİŞİMİ İŞLEMLERİNİN DAMGA VERGİSİ YÖNÜNDEN DEĞERLENDİRİLMESİ
E-İHRACAT GÜMRÜK BEYANI
SOSYAL İÇERİK ÜRETİCİLERİNE YAPILAN ÖDEMELER ÜZERİNDEN GELİR VERGİSİ VE KDV TEVKİFATI YAPILIP YAPILMAYACAĞI
KİŞİSEL VERİLERİN YURT DIŞINA AKTARILMASI
BELEDİYE BÜNYESİNDE KURULAN İŞLETMEDE İSTİHDAM EDİLEN PERSONEL İÇİN YAPILAN ÖDEMELER
SGK UYGULAMALARINDA ALT İŞVERENLİK
KALP KRİZİ ve BEYİN KANAMASININ İŞ KAZASI SAYILIP SAYILMADIĞI
YARIM GÜN YILLIK ÜCRETLİ İZİN KULLANIMI
DEFTER-BEYAN SİSTEMİNE TABİ MÜKELLEFİN ÖLÜMÜ

