
Maliye Postası Dergisi
MAHSUP İMKANI KALMAYAN GEÇMİŞ YIL ZARARLARININ YEDEK AKÇELER İLE MAHSUP EDİLMESİ
Genel kurulca belirlenen politika çerçevesinde hesap dönemi itibarıyla net dönem kârı ve kâr dağıtımına konu edilebilecek diğer kaynaklar üzerinden ortaklara ve kâra katılan diğer kişilere genel kurulca dağıtılmasına karar verilen tutar kar payı olarak ifade edilir. Bu kapsamda; devir, satın alma, özelleştirme gibi nedenler dolayısıyla şirketler açısından mahsup imkânı kalmayan geçmiş yıl zararlarının yedek akçeler ile mahsup edilerek bilanço kalemlerinin sadeleştirilmesinin Kurumlar Vergisi Kanunu karşısındaki durumu yazımız kapsamında ele alınacaktır.
2. Kar Payı Dağıtımı
Her pay sahibi, kanun ve esas sözleşme hükümlerine göre pay sahiplerine dağıtılması kararlaştırılmış net dönem kârına, payı oranında katılma hakkını haizdir. Pay sahiplerine dağıtılması kararlaştırılmış net dönem kârına, kar payı denir. Net dönem kârı, Türkiye Muhasebe Standartlarında yer alan bir kavramdır. Eski düzenlemelerde yer alan kazanç payı yerine bu kavram tercih edilmiştir. Çünkü "kazanç" sözcüğü şirketler ve bilânço hukukunda değil, vergi hukukunda kullanılır.
Esas sözleşmede aksine bir hüküm yoksa kâr payı, pay sahibinin sermaye payı için şirkete yaptığı ödemelerle orantılı olarak hesap edilir. Yıllık kâr, yıllık bilançoya göre belirlenir.
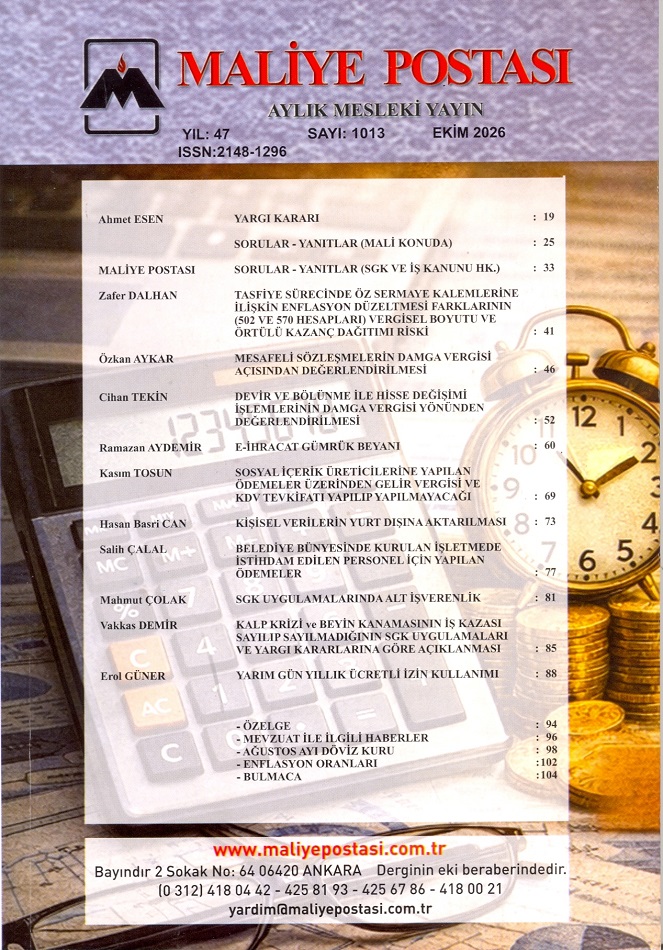
EKİM 2026 MALİYE POSTASI İÇİNDEKİLER

MEMURLARLA İLGİLİ SOSYAL GÜVENLİK KURUMUNUN TESİS EDECEĞİ İŞLEMLERDE GÖREVLİ MAHKEME
BAĞIMSIZ BÖLÜMÜ KULLANMAYAN PAYDAŞIN PAYININ TAPUSUNUN İPTALİ VE TESCİLİ
TASFİYE SÜRECİNDE ÖZ SERMAYE KALEMLERİNE İLİŞKİN ENFLASYON DÜZELTMESİ FARKLARININ (502 VE 570 HESAPLARI) VERGİSEL BOYUTU
MESAFELİ SÖZLEŞMELERİN DAMGA VERGİSİ AÇISINDAN DEĞERLENDİRİLMESİ
DEVİR VE BÖLÜNME İLE HİSSE DEĞİŞİMİ İŞLEMLERİNİN DAMGA VERGİSİ YÖNÜNDEN DEĞERLENDİRİLMESİ
E-İHRACAT GÜMRÜK BEYANI
SOSYAL İÇERİK ÜRETİCİLERİNE YAPILAN ÖDEMELER ÜZERİNDEN GELİR VERGİSİ VE KDV TEVKİFATI YAPILIP YAPILMAYACAĞI
KİŞİSEL VERİLERİN YURT DIŞINA AKTARILMASI
BELEDİYE BÜNYESİNDE KURULAN İŞLETMEDE İSTİHDAM EDİLEN PERSONEL İÇİN YAPILAN ÖDEMELER
SGK UYGULAMALARINDA ALT İŞVERENLİK
KALP KRİZİ ve BEYİN KANAMASININ İŞ KAZASI SAYILIP SAYILMADIĞI
YARIM GÜN YILLIK ÜCRETLİ İZİN KULLANIMI
DEFTER-BEYAN SİSTEMİNE TABİ MÜKELLEFİN ÖLÜMÜ

