
Maliye Postası Dergisi
İKİNCİ EL BİNEK OTOMOBİL TİCARETİYLE UĞRAŞAN MÜKELLEFLERİN BU AMAÇLA İKTİSAP ETTİKLERİ BİNEK OTOMOBİLLERE AİT KDV’Yİ İNDİRİM HAKKI VAR MIDIR?
İkinci el yani kullanılmış binek otomobili ticaretiyle uğraşan mükelleflerin “binek otomobillerinin çeşitli şekillerde işletilmesi faaliyeti ile uğraşmış sayılıp sayılmayacağının” 3065 sayılı Katma Değer Vergisi Kanunu’nun 30/b maddesi lafzında açıkça ifade edilmemiş olmasından dolayı bu mükelleflerin KDV indirim hakkına yönelik olarak farklı görüşler ve uygulamalar ortaya çıkmaktadır. Bu çalışmamızda kullanılmış binek otomobili ticaretiyle uğraşan mükelleflerin bu amaçla iktisap ettikleri binek otomobillerine ait KDV’yi indirim konusu yapıp yapamayacakları ele alınmıştır.
KULLANILMIŞ BİNEK OTOMOBİLİ TESLİMİNDE UYGULANACAK KDV ORANI
3065 sayılı Katma Değer Vergisi Kanunu’nun 28’inci maddesinin Bakanlar Kurulu’na verdiği yetkiye dayanılarak 30.12.2007 tarih ve 26472 sayılı Resmi Gazete’de yayımlanan 2007/13033 sayılı Kararname ile mal teslimi ve hizmet ifalarına uygulanacak KDV oranları belirlenmiştir.
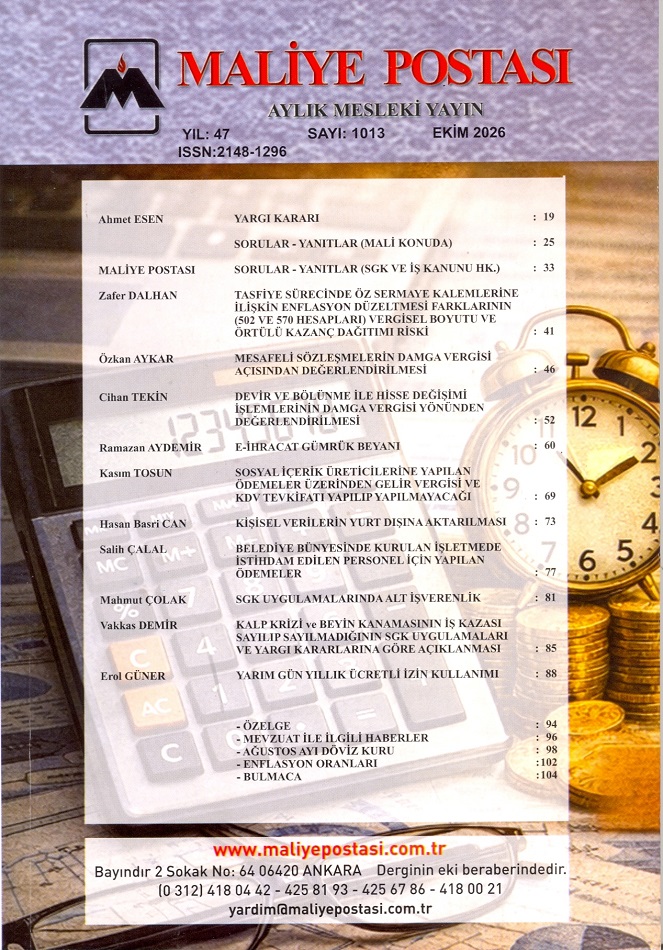
EKİM 2026 MALİYE POSTASI İÇİNDEKİLER

MEMURLARLA İLGİLİ SOSYAL GÜVENLİK KURUMUNUN TESİS EDECEĞİ İŞLEMLERDE GÖREVLİ MAHKEME
BAĞIMSIZ BÖLÜMÜ KULLANMAYAN PAYDAŞIN PAYININ TAPUSUNUN İPTALİ VE TESCİLİ
TASFİYE SÜRECİNDE ÖZ SERMAYE KALEMLERİNE İLİŞKİN ENFLASYON DÜZELTMESİ FARKLARININ (502 VE 570 HESAPLARI) VERGİSEL BOYUTU
MESAFELİ SÖZLEŞMELERİN DAMGA VERGİSİ AÇISINDAN DEĞERLENDİRİLMESİ
DEVİR VE BÖLÜNME İLE HİSSE DEĞİŞİMİ İŞLEMLERİNİN DAMGA VERGİSİ YÖNÜNDEN DEĞERLENDİRİLMESİ
E-İHRACAT GÜMRÜK BEYANI
SOSYAL İÇERİK ÜRETİCİLERİNE YAPILAN ÖDEMELER ÜZERİNDEN GELİR VERGİSİ VE KDV TEVKİFATI YAPILIP YAPILMAYACAĞI
KİŞİSEL VERİLERİN YURT DIŞINA AKTARILMASI
BELEDİYE BÜNYESİNDE KURULAN İŞLETMEDE İSTİHDAM EDİLEN PERSONEL İÇİN YAPILAN ÖDEMELER
SGK UYGULAMALARINDA ALT İŞVERENLİK
KALP KRİZİ ve BEYİN KANAMASININ İŞ KAZASI SAYILIP SAYILMADIĞI
YARIM GÜN YILLIK ÜCRETLİ İZİN KULLANIMI
DEFTER-BEYAN SİSTEMİNE TABİ MÜKELLEFİN ÖLÜMÜ

