Maliye Postası Dergisi
DEFTER, KAYIT VE BELGELERİ GİZLEME
T.C. YARGITAY
Onbirinci Ceza Dairesi
E: 2021/7217
K: 2021/13268
5271 sayılı CMK’nin 231/8-son cümlesi uyarınca, hükmün açıklanmasının geri bırakılması kararının kesinleştiği 31/12/2009 tarihinden, denetim süresi içinde ikinci suçun işlendiği 17/11/2014 tarihine kadar dava zamanaşımının durduğu gözetilerek yapılan incelemede;
10.12.2007 tarihli tutanak ile 26.06.2007 tarih ve GİB.4.07.40.01-007-3488/3532 sayılı yazı ile şirketin 2003 yılına ait hesaplarının incelenmesinin talep edildiği, bu talep üzerine yapılan incelemede faturaların dip koçanlarının incelemeye ibraz edilmediğinden bahisle sanık hakkında vergi suçu raporu düzenlendiği ve mütalaa verildiği anlaşılmakla; suç tarihinin 2007 yılı olduğu ve zamanaşımı süresinin dolmadığı anlaşılmakla tebliğnamedeki düşme isteyen düşünceye iştirak edilmemiştir.
1) Defter, kayıt ve belgeleri gizleme suçunun oluşabilmesi için,"..varlığı noter tasdik kayıtları veya sair suretlerle sabit olan" defter ve belgelerin, saklama zorunluluğu olan 5 yıllık süre içerisinde usulüne uygun olarak yapılan tebligata rağmen vergi incelemesi için yetkili memura ibraz edilmemesinin gerektiği, Antalya Cumhuriyet Başsavcılığının 11.08.2008 tarihli, 2008/13806 Esas sayılı iddianamesinde 2003 yılına ait belgelerin sanık tarafından ibraz edilmediğinin belirtildiği
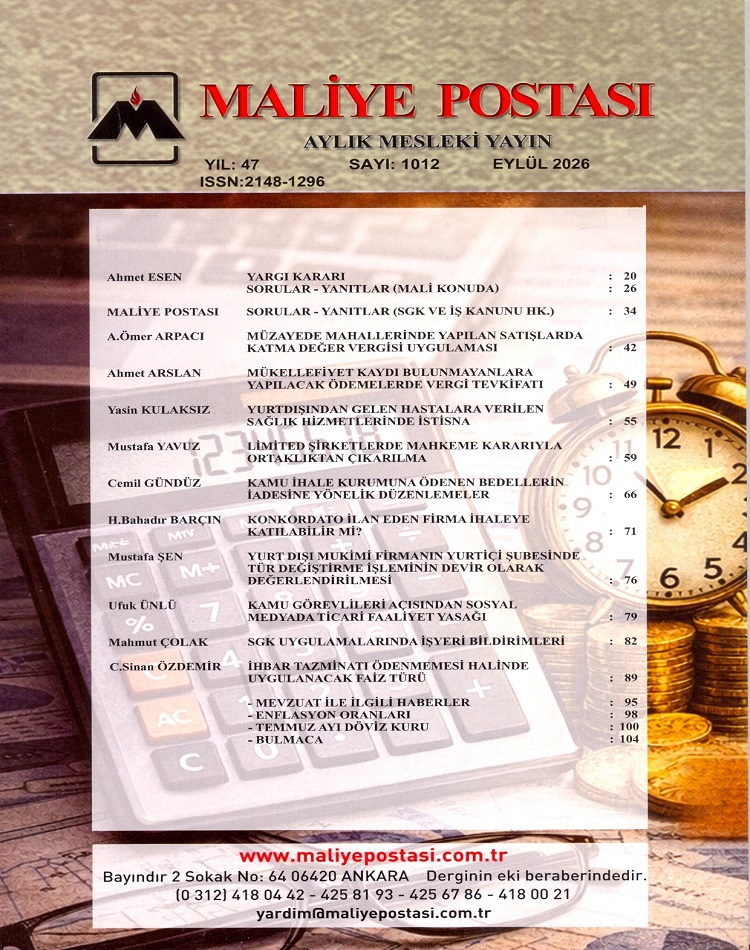
EYLÜL 2026 MALİYE POSTASI İÇİNDEKİLER

BELİRLİ SÜRELİ İŞ SÖZLEŞMESİNİN İŞVERENCE SÜRENİN BİTİMİNDEN ÖNCE FESHİ
TAPU KAYDININ MAHKEME KARARIYLA İPTALİ NEDENİYLE UĞRANILAN ZARARIN TAZMİNİ
MÜZAYEDE MAHALLERİNDE YAPILAN SATIŞLARDA KATMA DEĞER VERGİSİ UYGULAMASI
GELİR VERGİSİ MÜKELLEFİYET KAYDI BULUNMAYANLARA YAPILACAK ÖDEMELERDE VERGİ TEVKİFATI
YURTDIŞINDAN GELEN HASTALARA VERİLEN SAĞLIK HİZMETLERİNDE GELİR VERGİSİ İSTİSNASI
LİMİTED ŞİRKETLERDE MAHKEME KARARIYLA ORTAKLIKTAN ÇIKARILMA
KAMU İHALE KURUMUNA ÖDENEN BEDELLERİN İADESİNE YÖNELİK DÜZENLEMELER
KONKORDATO İLAN EDEN FİRMA İHALEYE KATILABİLİR Mİ? SÖZLEŞMEYE DEVAM EDEBİLİR Mİ?
YURT DIŞI MUKİMİ FİRMANIN YURTİÇİ ŞUBESİNDE TÜR DEĞİŞTİRME İŞLEMİNİN DEVİR OLARAK DEĞERLENDİRİLMESİ
KAMU GÖREVLİLERİ AÇISINDAN SOSYAL MEDYADA TİCARİ FAALİYET YASAĞI
SGK UYGULAMALARINDA İŞYERİ BİLDİRİMLERİ
İHBAR TAZMİNATI ÖDENMEMESİ HALİNDE UYGULANACAK FAİZ TÜRÜ
AĞUSTOS 2026 MALİYE POSTASI İÇİNDEKİLER
