
Maliye Postası Dergisi
BİNALARIN DIŞ DUVARLARINA REKLAM VERİLMESİNDE VERGİSEL SORUMLULUKLAR
Bina sağır yüzeyleri; bina cephesinde pencerelerin ve boşlukların dışında kalan yüzeyleridir. Bina sağır yüzeyleri genel olarak, bina cephe alanının bütünlük arz eden %70’inden fazla sağır yüzey alanına sahip olması halinde reklâm alanı olarak kullanılabilir. Yanısıra kent estetiğini bozan metruk binaların veya natamam inşaatların cepheleri reklam alanı olarak kullanılabilir. Bina cephesi bir bütün olarak değerlendirilir. Cam ile beraber diğer cephe kaplama malzemeleri ile kaplanmış cephelerde; cam yüzey alanının, toplam cephe alanına oranı ve bina mimarisi dikkate alınarak cam grafiği uygulaması yapılmasına izin verilebilir. Birçok belediye yönetmeliği açısından, bir cephe yüzeyinde birden fazla reklam uygulaması yapılamaz. Bir binada birden fazla reklam yapılabilecek cephe olması durumunda; binanın mimari özellikleri, binanın yer aldığı güzergâhtaki reklam yoğunluğu, siluete etkisi, trafiğe etkisi ve benzeri unsurlar dikkate alınarak, reklamın uygulanabileceği cepheler ilgili Belediye tarafından belirlenir.
Bu çalışmada, reklam hizmetleri alanında faaliyet gösteren, özellikle binalara reklam veren firmaların vergisel anlamda tabi oldukları sorumluluklar üzerinde durulacaktır.
Binaların Dış Duvarlarına Reklam Verilmesi
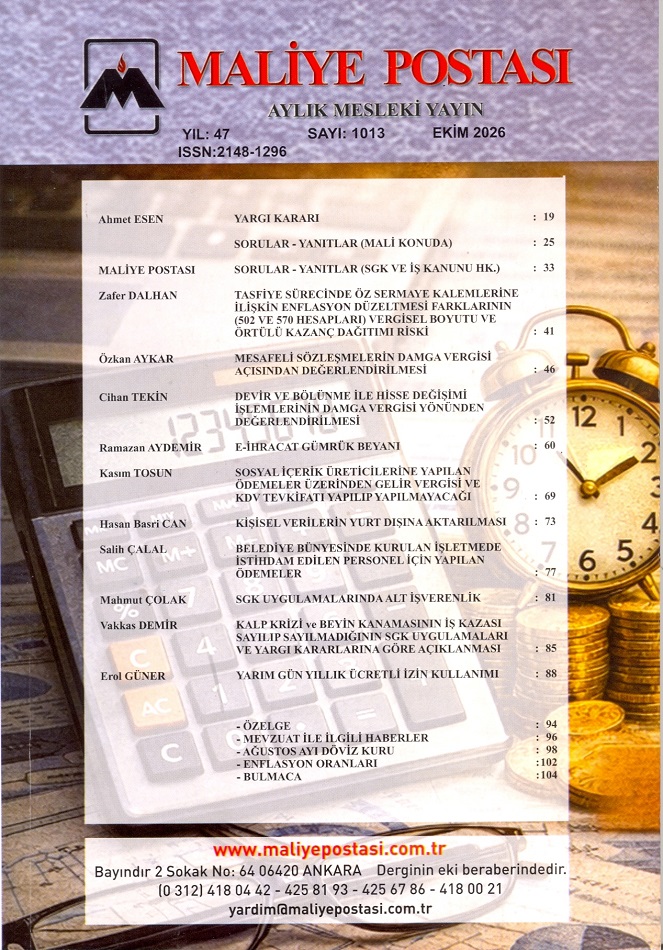
EKİM 2026 MALİYE POSTASI İÇİNDEKİLER

MEMURLARLA İLGİLİ SOSYAL GÜVENLİK KURUMUNUN TESİS EDECEĞİ İŞLEMLERDE GÖREVLİ MAHKEME
BAĞIMSIZ BÖLÜMÜ KULLANMAYAN PAYDAŞIN PAYININ TAPUSUNUN İPTALİ VE TESCİLİ
TASFİYE SÜRECİNDE ÖZ SERMAYE KALEMLERİNE İLİŞKİN ENFLASYON DÜZELTMESİ FARKLARININ (502 VE 570 HESAPLARI) VERGİSEL BOYUTU
MESAFELİ SÖZLEŞMELERİN DAMGA VERGİSİ AÇISINDAN DEĞERLENDİRİLMESİ
DEVİR VE BÖLÜNME İLE HİSSE DEĞİŞİMİ İŞLEMLERİNİN DAMGA VERGİSİ YÖNÜNDEN DEĞERLENDİRİLMESİ
E-İHRACAT GÜMRÜK BEYANI
SOSYAL İÇERİK ÜRETİCİLERİNE YAPILAN ÖDEMELER ÜZERİNDEN GELİR VERGİSİ VE KDV TEVKİFATI YAPILIP YAPILMAYACAĞI
KİŞİSEL VERİLERİN YURT DIŞINA AKTARILMASI
BELEDİYE BÜNYESİNDE KURULAN İŞLETMEDE İSTİHDAM EDİLEN PERSONEL İÇİN YAPILAN ÖDEMELER
SGK UYGULAMALARINDA ALT İŞVERENLİK
KALP KRİZİ ve BEYİN KANAMASININ İŞ KAZASI SAYILIP SAYILMADIĞI
YARIM GÜN YILLIK ÜCRETLİ İZİN KULLANIMI
DEFTER-BEYAN SİSTEMİNE TABİ MÜKELLEFİN ÖLÜMÜ

